企業価値を次のステージへ引き上げます~INPEXの成長戦略~

-
※本対談は2026年3月に実施。
各種データは2026年2月12日公表の決算発表時点の数値を反映。
バランスシートのコントロールから生み出す利益
新家 これまでINPEXの株価は、原油価格との連動性が比較的高く、油価の下落時に株価も下がることが多かったのですが、2025年のINPEXは、油価が軟調に推移する中でも株価が上昇し続けました。投資家サイドからも大きな反響があった1年だったかと思います。
山田 当社の株価は、2025年の夏からぐいぐいと上昇し始め、11月から3,000円を超えて推移し、2026年に入って2月以降は4,000円台ですね。一時3,500円まで下落しましたが、その後は再び上昇基調を辿っています。往時と比べると見違えるような株価ですね。
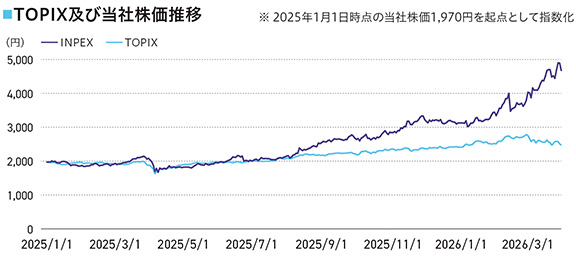
新家 直近の株価は、中東情勢による原油価格の高騰を受けた動きとなっていますが、2025年における上昇は、やはり経営陣の皆さんが株価及び企業価値にコミットメントした結果と言えるでしょう。特に印象的だったのは、株主還元も含め資金配分の方針を明確化するなど、株式市場・投資家の目線で「これをやるんだ」ということを打ち出し、発信を強めたことです。
山田 そうですね。本日の会は、主に投資家の皆さんとの対話を念頭に置くものですが、その前に、もう一方の大事なステークホルダーである債権者の方々の目線から、当社がどのように見えているのかに関しても触れてみたいと思います。申し上げるまでもありませんが、「企業の存続可能性(ゴーイングコンサーン)」と「企業価値向上」は、しばしばトレードオフとして語られますが、実務・経営の観点では相互に強化し合う関係として設計できるかが重要な論点になります。当社の長期格付けは、「AA」(格付投資情報センター(R&I)、2026年3月現在)であり、財務基盤の安定性において非常に高い評価をいただいております。現時点では、「ゴーイングコンサーン」と「企業価値向上」を並走できる財務基盤を確保しているものと思っています。今後も引き続き、“投資家目線”と“債権者目線”の“程よいバランス”を維持していくことが、今後の当社の成長を追求する上での重要なポイントであると考えています。
一方で、株価については、財務安定性と比べれば、まだまだ、ウィークポイントであると認識しています。社長の上田も高い関心を持ってIR活動に力を入れていましたので、そうした取り組みが投資家の方々に好感され、徐々に株価に反映されてきたものと受け止めていますが、昨今の株価上昇も冷静に見れば、ようやくPBRが1倍を超えたところであり、決して高い水準とはいえません。まだまだ発信の強化が求められますし、事業をもっと筋肉質化して収益及びキャッシュ・フローの増大につなげなくてはなりません。
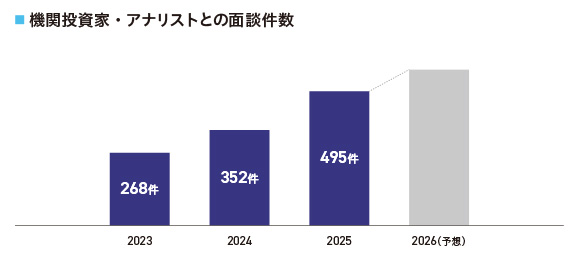
滝本 2023年に東京証券取引所から要請された「資本コストや株価を意識した経営の実現」を当社も実践すべく、資本収益性などについての現状を多面的に分析・評価を行い、そのためにもバランスシートの状態を点検することは必要だと考えています。また、投資家との対話を強化しており、2025年に実施した投資家面談は、国内・海外のIR活動を合わせて過去最高の495件となりました。面談件数を増やすことが目的ではないのですが、その中で投資家の方々から伺ったご意見やご指摘を受け止め、経営戦略や事業計画に反映させるように努めていますので、その取り組みの一端が株価にも表れていると感じます。ただ当社のPBRやROEに関しては、やはりアセットヘビーで物理的な設備やインフラの構築に膨大なコストをかけて開発・生産を行う会社ですので、例えばIT企業のようなアセットライトな(ROEやPBRの分母が比較的小さい)企業と同じ物差しで判断するのは、適当ではないようにも思います。
新家 資本効率性の面では、自己資本のコントロールが難しいということもあって、ROEをグローバルメジャーと比較すると、まだ差があります。持続的成長を実現するために必要な戦略投資を実行しつつ、バランスシートマネジメントを通じていかに資本効率を改善していくか。どのようにお考えですか。
山田 ROEを高めるための直接的な施策は、エクイティを減らしてリターンを増やすということになりますが、現在4兆7,000億円を超える自己資本に対し、自己株式の取得をどんどん進めるといった安易な形でレバレッジをかけるという資本戦略は、今後アバディLNGプロジェクトへの巨額投資が控えている当社の現況に鑑みれば、プライオリティは高くないと考えています。一方、増やすべきリターンは、油価低迷の影響を受けた2020年以降、利益の回復が進んで堅調に推移しています。イクシスLNGプロジェクトの稼働による貢献が大きく、“事業の力”がしっかりと根付いてきたと言えます。
加えて、当社は、持続的かつ安定的に稼ぐことができる「本源的な収益力」を更に拡充する必要があります。そのためには、“事業の力”に加え、7兆円を超えるバランスシートの潜在力を引き出す必要があると思っています。2023年から当社が適用した国際財務報告基準(IFRS)は、資産から負債を差し引いた純資産の増減額を損益とする「資産負債アプローチ」に基づくものです。言い換えれば、まず「あるべきB/S」を作って、それと現状のバランスシートとの差額から「あるべきP/L」を作るという考え方であると解釈しています。当社のバランスシートは、グローバルに展開するプロジェクト資産から構成されており、市場環境(為替や金利、油価)に応じ、バランスシートに内在する財務・税務上の含み益・含み損は、日々刻々と劇的に変動しています。これらの含み損益を会計基準に則った適切な資産・負債管理を通じて、機動的に組み合わせていくことにより、当社の「本源的な収益力」、すなわち「あるべきP/L」を投資家や債権者に開示することが、財務・経理責任者の責務であると認識しています。
最近の例では、これまで「その他の包括利益」として純資産の部に計上されていた在外営業活動体の換算差額(TA)を、損益計算書上の当期純利益に組み替える「TAリサイクリング」を行いました。「TAリサイクリング」は、一過性ではなく、継続的な増益アイテムであり、バランスシートコントロールにより、当社の企業価値向上に一定程度貢献できたものと考えています。
新家 バランスシートマネジメントによって「本源的な収益力」がバランスシートの中から生み出され、それが収益の信頼度向上にも寄与してくるわけですね。
成長戦略を伝える投資家とのコミュニケーション
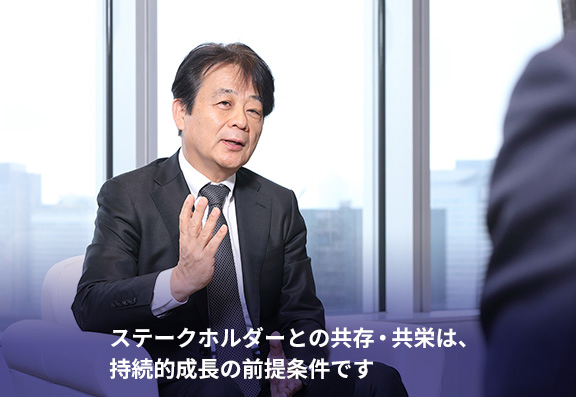
滝本 先ほどの山田さんのお話で、「もう一方の大事なステークホルダーである債権者の方々など、より多くのステークホルダーの利益に資する、バランスのよい資本配分が求められる」という言葉がありました。これについて私からも言わせていただくと、これに加えて当社は4つのステークホルダーに訴えかける必要があると思っています。1つ目は、株主・投資家の皆様ですね。2つ目は、顧客や取引先、ジョイントベンチャーパートナー、許認可関係機関など事業活動のステークホルダーです。3つ目は、当社が存続していく上で優秀な人材の確保が不可欠という観点から、リクルート・求職者も重視すべき訴求対象と考えています。そして4つ目は、もちろん従業員です。これらのステークホルダーと緊密な関係を構築し、共存・共栄を目指すことは、当社が持続的に成長・発展していくための条件であるという認識です。
新家 先ほど滝本さんが投資家面談について言及されましたが、特に海外の投資家との対話では、成長戦略に関する質問が多いのではないかと思います。その中で、次の成長ドライバーとなるアバディの実現可能性や、前段階としての短中期の成長戦略については、どのように受け止められていると感じていますか。
滝本 アバディは、現在のところ2030年代初頭の生産開始を目標としており、2025年8月から基本設計作業(FEED)フェーズに入り、投資家の皆さんからも具体的なプロジェクトの進展が見えるようになってきたとの意見もいただいています。今後2027年中の最終投資決定(FID)に向け、環境影響評価やマーケティング、資金調達の協議などを着実に進めていくところであり、イクシスに続いて当社の企業価値が大きくステップアップする機会として全社を挙げて取組んでいるところです。
また、アバディ生産開始までの短中期の成長戦略についてもステークホルダーの皆さんから問われることが多くなってきています。これについては、まだ多くを開示できる状況にありませんが、アバディの開発資金を着実に確保しつつ、その生産開始までの成長戦略も並行して進めていく必要があると考えています。例えば、これからも需要の伸びが期待されている天然ガス・LNG事業や電力関連分野における新規アセットの取得やM&Aなどについて、投資規律と投資効率のバランスをとりつつ成長投資を継続していくことが企業価値向上のために重要であると考えています。これらが具体化した段階で、その戦略意義と将来見通しについて国内外の投資家の皆さんへ伝えていきたいと考えています。
また、エネルギーの安定供給という社会的責任を果たしつつ、エネルギーの低炭素化を含む持続可能な社会に貢献していくためには、現実的な方法でこれを実現していくことも必要です。今後10年ないし15年の天然ガス・LNGや電力需要の拡大やエネルギー需要の増大などの事業環境を考慮すれば、石炭火力発電所を天然ガスに燃料転換していくことや、中長期的にCCSを導入したり水素・アンモニアによって燃料転換していくことによって安定供給と低炭素化を同時に実現していくような事業戦略を実現していくことも重要だと考えています。このような取り組みを丁寧に訴求していくことを通じて、当社の事業内容と成長戦略がステークホルダーの皆さんにしっかり理解されていくことも大切だと感じています。
新家 これからINPEXは、大型投資の実行に向かう過渡期に差し掛かるところですが、その部分で投資家・株式市場とどのように対話していくか。特に山田さんがご説明されたバランスシートマネジメントについて、大型投資を実行しながら、どういうふうに舵取りしていくかという点をお聞かせください。
山田 大型投資を実行することとバランスシートをコントロールすることは、両立可能であると思っています。両者の併存性を担保するための礎は、強固なキャッシュ・フロー創出基盤と、金融機関からの信認を維持・強化することだと考えています。
幸運なことに、当社のキャッシュ・フローは潤沢であり、調達面での懸念も少ないことから、アバディを始め、巨額の成長投資にも十分に対応できるものとみています。レバレッジの掛け方も、プロジェクトの特性に応じ、コーポレートファイナンス(銀行借入や社債)からプロジェクトファイナンスまで、当社の企業価値向上に資するようなメニューを選択できる余地があります。調達手法、すなわち負債戦略も広義のバランスシートコントロールであると考えています。
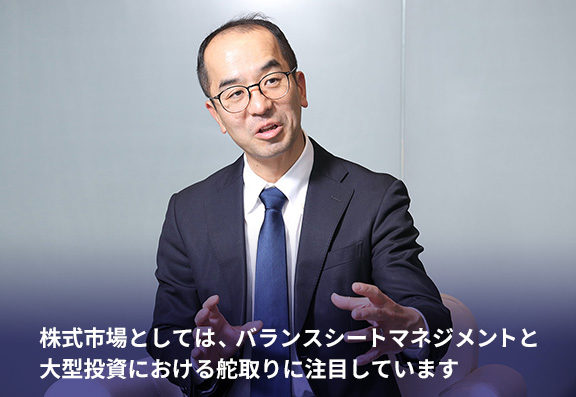
話は変わりますが、当社は、しばしばエクソンモービルやシェルのような国際石油会社(IOC)とROE、PBR、PER等の成長指標を比較され、「INPEXの足取りは、まだまだ物足りないですね」とのコメントを頂戴しますが、個人的には、IOCと当社を同じ土俵で比べることは、必ずしも適切ではないと感じています。IOC各社は、世界中に大油田を持ち、20世紀初頭から存続している老舗の成熟企業ですが、当社は、イクシスの生産開始以来、8年を経過した成長途上にあるエネルギー開発会社であると位置付けられます。今後、当社はアバディを本格稼働させる等、成長企業として投資を継続し、一歩ずつ前に進んでいくプロセスにある企業であります。投資家の皆さんには、IOCとの比較ではなく、近い将来の当社の“姿”を予見した上で、適切に評価していただきたいと思います。投資家の皆さんのご期待に応えるためにも、バランスシートを活用し、アバディを始め、強靭なキャッシュ・フローを創出できる有力プロジェクトに投資していきたいと考えています。
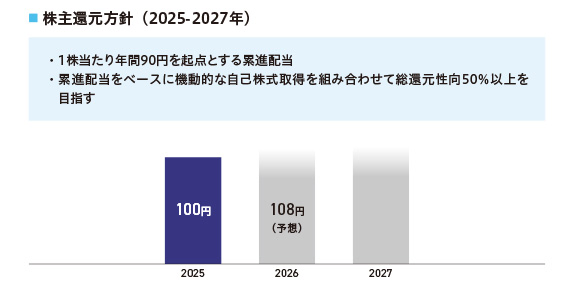
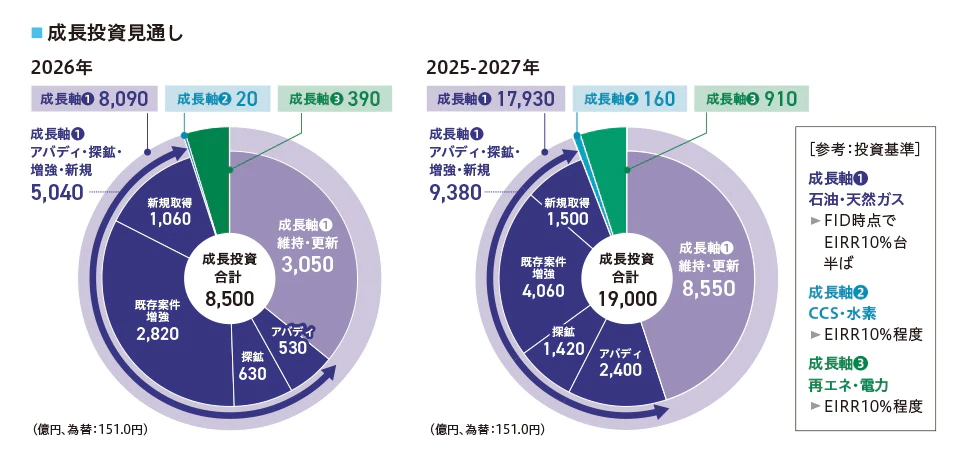
滝本 先日の決算説明会(2026年2月12日開催)では、2027年までの中期経営計画3年間で総額1兆9,000億円の成長投資、2026年における8,500億円の成長投資について発表しましたが、それに対して投資家の方々からは、ちゃんと株主還元ができるのか心配される声もありました。私たちは、少なくとも現在の中期経営計画期間においては、株主・投資家の皆様へのコミットメントとして、大型投資をこなしつつ累進配当を継続し、総還元性向50%以上を維持していくことを表明しています。
持続的な成長と株主還元を両立できる会社を実現するためには、このような規模の成長投資が必要であり、その中でどれだけの投資が短期的に実を結び、どれだけの投資が中長期的なものなのか、内訳をしっかり開示して、前述したステークホルダーの皆様に納得していただくことが大事だと考えています。
インベストメントとダイベストメントにおける意思決定
新家 大型プロジェクトや鉱区買収などへ投資する意思決定に至るまで、経営陣の間でどのような議論が交わされ、判断が行われているのでしょうか。
山田 経営陣は、①投資の意義(我が国のエネルギー安定供給に貢献できる案件か否か)、②投資採算性(企業価値向上に貢献できるキャッシュ・フローを創出できるか)、③投資スケールの妥当性(当社のバランスシートで吸収可能か、あるいは、投下エネルギーに比して、成果が小さすぎないか)、加えて、④将来の事業基盤の革新に貢献できるか(いわば、種まきとしての意義があるか)等々の観点から投資の意思決定を行っています。なお、機械的な判断でなく、市場環境や当社の財務状況、長期戦略に応じ、各項目のウェイト付けは自ずと変わり得るものであります。
滝本 私たちの業界は、ある程度のリスクを取ることが不可欠であり、特に探鉱から始めていくプロジェクトにおいては、そもそも石油や天然ガスが発見できるかどうかというリスクに挑戦することになります。その成功確率は決して高いものではありません。成功確率を上げ、発見した油ガス田をいかに効率的に開発し、会社の事業ポートフォリオをどう構築していくかが、当社の事業の醍醐味と言えるかもしれません。これまでの当社の歴史の中で、探鉱で発見した油ガス田の開発や生産アセットの買収によって現在の事業収益性が確保されたポートフォリオができている訳ですが、その意味で投資決定に至る検討というのは、リスクとリワードの関係が一番重視されると思っています。リスクについてもう一つ言いますと、当社の事業は、自らコントロールできないカントリーリスクも考慮しなければなりません。
当社の現在の事業の中心は上流資源開発ですので、一定のリスクテイクは必要になります。ですので、うまくいった場合のリターンをしっかり獲得することがなによりも大切になってきますね。
新家 投資判断とは逆の質問ですが、案件からの撤退やプロジェクトの中止、アセットの売却などに関しては、どのような判断が行われますか。
滝本 新規案件というのは、非常に高いモチベーションを持って取り組むことができますけど、撤退や中止、売却を行うというのは、どちらかと言えば「守り」のための判断ですから、効率性が重視されます。当社では事業の「選択と集中」を図るべく、2022年に発表した中期経営計画において5つのコアエリアに投資及び開発・生産案件を集中させ、分散していた経営資源を集約する戦略を打ち出しました。このポートフォリオマネジメントによって、各エリアにおけるシナジーや経済効果が高まり、知見を活かした取り組みも進みました。こうした改善効果や知見による強みの発現を見越して、効率性が低い案件のダイベストメントを実施してきましたので、現在の当社のポートフォリオはかなり整理された状況です。今後はこれまで述べているように成長戦略に沿ったポートフォリオの拡充が必要になってきていると考えています。
山田 滝本さんがおっしゃったように当社では、インベストメントとダイベストメントにおける判断が重要となります。一般論ではありますが、エネルギー開発業界では、バランスシートの大きさ(資本余力の大きさ)が、収益力や企業価値の優劣につながっている傾向があります。従って、ダイベストメントにより、縮小均衡するのではなく、ダイベストメントで獲得したキャッシュを新たなインベストメントに振り向けることが重要であると思います。まさに滝本さんのおっしゃる通り、ポートフォリオマネジメントの巧拙が企業価値向上の視点では不可欠であると思います。
優れた人材を組み合わせて配置し、強みを築く
新家 最後に人材について伺います。グローバルに事業を展開するINPEXでは、人材についてどのような経営上の課題があり、また経営基盤強化の観点から人材育成にどう取り組んでいるか、お聞かせください。
滝本 先ほども述べましたが、当社にとって従業員は、ステークホルダーの一角を占める重要な存在であり、優秀な人材を確保・育成することと、そのような人材がエンゲージメントを高めて業務を遂行していくことが当社の成長戦略実現のためには極めて重要であると認識しています。「エネルギー資源開発はスケールが大きく、こんなに面白い仕事である」というモチベーションを持つことや、エネルギーの安定確保という当社の最も重要な使命を共有できる人材が必要です。事業環境が厳しいエリアやハードシップが高い国での業務もあり得ますが、そのような環境下においても、ジョイントベンチャーパートナーや許認可機関等との粘り強い交渉を重ね、プロジェクトを成功へと導く人材こそが当社の持続的な成長を支えるものと確信しています。
近年の人材採用は、少子高齢化に伴う労働力不足を背景に、売り手市場が続いており、優秀な人材の獲得が年々困難となっています。そうしたこともあって当社は、2025年にコーポレートブランディングを導入し、ブランドメッセージ「地球の力で未来へ挑む」を打ち出した広告展開など、就職関心層への積極的な訴求を行っています。これは、INPEXという会社が何をやっているのか、どういうところで日本のために貢献しているのか、求職者のみならず広く一般の人々への認知浸透を図ることも目的です。そこからエネルギー開発事業の魅力や面白さへの興味喚起につなげ、多くの人が集まる会社を実現したいと考えています。
また人材の育成については、現場経験を通じた学びを重視しています。特に若いうちから研修の一環として、国内外の開発業務に従事することは、当社事業の全体像を把握し、理解を深めていく上で必要不可欠です。まだ成長途中にある当社は、規模的にもいろいろな部署での経験を積むことができる状況にあります。
山田 言わずもがなではありますが、当社に限らず全ての企業の成長は、「如何にして優秀な人材を惹きつけるか」にかかっています。当社には優秀な人材が集まっていると思います。あとは、限りある人材を如何に組み合わせ、適材を適所に配置するか、すなわち人事マネジメントの進化により、更に潜在的な人材パワーを極大化することが極めて重要です。
新家 オーストラリアにおけるイクシスの成功体験を活かすべく、そこで働いていた従業員をインドネシアのアバディへ送っていることも、INPEXならではの人材活用であり、人材同士の組み合わせと配置の重要性を踏まえた取り組みと言えますね。
山田 今日は、企業価値向上への取り組みやPBR、ROEの改善といったことをお話ししましたけど、真っ当な会社、いい会社を目指したら結果的に多くの優れた人材が集まってきて、ROEが着実に上昇し、企業価値も向上していく、そうした好循環を作り上げることが、理想的ではないでしょうか。そうした形で、全てのステークホルダーの皆様に支持され、社会に貢献し続ける会社でありたいですね。